Domain gold-boutique.de kaufen?
Wir ziehen mit dem Projekt
gold-boutique.de um.
Sind Sie am Kauf der Domain
gold-boutique.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gold-boutique.de kaufen?
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Vliestapete BOUTIQUE "Boutique Vliestapete Boucle Pale Gold", weiß, B:0,52m L:10m, Vlies, Tapeten, Boutique Vliestapete Boucle Pale GoldDie Boutique Vliestapete zaubert einen tollen Look an die Wände und peppt jeden Raum im Handumdrehen auf. Diese wunderschöne Vliestapete ist leicht zu verarbeiten, sie kann ohne Tapeziertisch und Einweichzeit an die Wand gebracht werden. Dazu wird...47,41 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HABA Fädelspiel Schmuckstückemit 10 beidseitig bedruckten Vorlagekarten 1 Aufsteller = 4 Gesichter zum „Schmücken“ fördert die Feinmotorik und regt die Kreativität an bietet eine Vielzahl an kreativen Gestaltungsmöglichkeiten Wer bekommt eine neue Kette oder Stirnband: Bär, Lama oder doch eines der beiden Kinder? Die Entscheidung dürfen kleine Fädelfans ab 3 Jahren selbst treffen. Einfach den Aufsteller anhand des gewünschten Motivs ausrichten und standsicher in die Verpackung platzieren. Perlen, Sterne und Co. dürfen jetzt nach Vorgabe oder nach Lust und Laune auf die Schnur gefädelt werden. Anschließend einfach am Aufsteller einhängen – fertig ist das neue Schmuckstück! Inhalt: 50 Fädelsteine, 2 Fädelschnüre, 10 Vorlagekarten (beidseitig bedruckt), 1 Aufsteller (beidseitig bedruckt).19,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter

-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **

Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
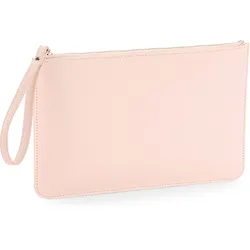
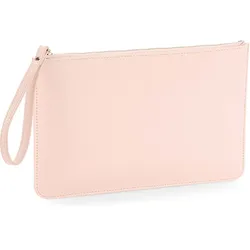
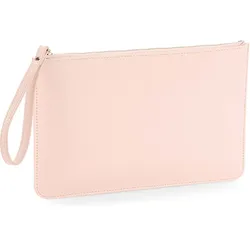
BagBase Accessoires Tasche 'Boutique' Kulturbeutel BG750Zusammensetzung: 100% Polyurethan 100% PU in Lederoptik Abreißetikett für einfaches Rebranding Feinkörniges Saffiano-Leder Vielseitig einsetzbar Reißverschluss aus hochglänzendem, goldfarbenem Metall Hauptfach mit Reißverschluss Schaumstoffpolsterung innen Weiches Futter Handgelenkschlaufe Lieferung ohne Inhalt/Deko4,70 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Vliestapete BOUTIQUE "Boutique Vliestapete Boucle Pale Gold", weiß, B:0,52m L:10m, Vlies, Tapeten, Boutique Vliestapete Boucle Pale GoldDie Boutique Vliestapete zaubert einen tollen Look an die Wände und peppt jeden Raum im Handumdrehen auf. Diese wunderschöne Vliestapete ist leicht zu verarbeiten, sie kann ohne Tapeziertisch und Einweichzeit an die Wand gebracht werden. Dazu wird...47,41 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HABA Fädelspiel Schmuckstückemit 10 beidseitig bedruckten Vorlagekarten 1 Aufsteller = 4 Gesichter zum „Schmücken“ fördert die Feinmotorik und regt die Kreativität an bietet eine Vielzahl an kreativen Gestaltungsmöglichkeiten Wer bekommt eine neue Kette oder Stirnband: Bär, Lama oder doch eines der beiden Kinder? Die Entscheidung dürfen kleine Fädelfans ab 3 Jahren selbst treffen. Einfach den Aufsteller anhand des gewünschten Motivs ausrichten und standsicher in die Verpackung platzieren. Perlen, Sterne und Co. dürfen jetzt nach Vorgabe oder nach Lust und Laune auf die Schnur gefädelt werden. Anschließend einfach am Aufsteller einhängen – fertig ist das neue Schmuckstück! Inhalt: 50 Fädelsteine, 2 Fädelschnüre, 10 Vorlagekarten (beidseitig bedruckt), 1 Aufsteller (beidseitig bedruckt).19,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Ähnliche Suchbegriffe für Aufwendungen
-
Goldschmiedekunst im Grünen GewölbeGoldschmiedekunst im Grünen Gewölbe , Eine Leseprobe finden Sie unter "https://verlag.sandstein.de/reader/98-825_Bd.I-Essays", "https://verlag.sandstein.de/reader/98-825_Bd.II-Kat1" bzw. "https://verlag.sandstein.de/reader/98-825_Bd.III-Kat2" Die Sammlung an Goldschmiedearbeiten im Dresdner Grünen Gewölbe gehört qualitativ wie quantitativ zu den bemerkenswertesten der Welt. Von den sächsischen Kurfürsten über Jahrhunderte zusammengetragen, ist sie historisch ausgezeichnet dokumentiert. Erstmals werden nun die insgesamt 348 Werke in einem dreibändigen wissenschaftlichen Bestandskatalog vorgestellt. Band 1 gibt einen Überblick über die Geschichte der Sammlung und widmet sich zentralen Aspekten der dem Katalog zugrunde liegenden Forschungen. Das Augenmerk liegt hier auf dem einzigartigen Bestand an Gefäßen mit Konchylien sowie auf der Frage nach der Gebrauchsfunktion pretiöser Trinkgeschirre und den technologischen Besonderheiten von Goldschmiedemontierungen. Ein umfangreicher Anhang enthält u.a. Kurzbiografien der im Katalog vertretenen Meister. Personen- und Markenregister erleichtern die Handhabung des Katalogs. Band 2 und 3 bilden den eigentlichen, opulent bebilderten Katalogteil mit insgesamt 254 teils mehrere Werke umfassenden Einträgen in typologischer Ordnung. Band 2 widmet sich den Trinkgefäßen. Einzigartig ist der Bestand an Pokalen und figürlichen Trinkgeschirren, oft mit Naturalien, ergänzt durch Humpen, Becher, Trinkschalen und Automaten. Im Band 3 finden sich die Bestandsgruppen Flaschen, Schenk- und Kühlgefäße, Kredenzen, Dosen, Deckelgefäße und Schalen, Statuetten und Reliefs sowie schließlich Tischuhren und Prunkspiegel. Die Texte ordnen die Werke historisch ein, informieren über Vergleichsstücke, Ikonografie, Vorlagen, Provenienz sowie Gebrauch, Material und restauratorische Aspekte. Darüber hinaus finden sich Abschriften sämtlicher Inventareinträge und relevanter anderer Quellen sowie aussagekräftige Digitalfotografien der Silbermarken. , Stroboskope > Lichter & Leuchten , Erscheinungsjahr: 20240816, Produktform: Leinen, Redaktion: Staatliche Kunstsammlungen Dresden~Weinhold, Ulrike~Witting, Theresa, Seitenzahl/Blattzahl: 1108, Abbildungen: 1487 meist farbige Abbildungen, Keyword: Digitalfotografien der Silbermarken; Geschichte der Sammlung; Goldschmiedekunst; Goldschmiedemontierungen; Grünes Gewölbe; pretiöse Trinkgeschirre; wissenschaftlicher Bestandskatalog, Fachschema: Schmuck~Ausstellungskatalog, Fachkategorie: Ausstellungskataloge, Museumskataloge und Sammlungen~Kunst: allgemeine Themen, Warengruppe: HC/Bildende Kunst, Fachkategorie: Edelmetalle, Edelsteine und Schmuck: Kunst und Design, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Sandstein Kommunikation, Verlag: Sandstein Kommunikation, Verlag: Sandstein Kommunikation GmbH, Länge: 328, Breite: 256, Höhe: 99, Gewicht: 6876, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,148,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.